
La condensation double vitrage et l’assurance ne se rencontrent pas au même endroit selon ce que vous observez. Une buée prise entre les deux vitres ne dit pas la même chose qu’une buée sur la face intérieure, et cette différence décide de qui doit intervenir : le fabricant, votre contrat habitation, ou simplement une meilleure ventilation. Voici les mots à employer, les pièces à réunir et les erreurs qui font refuser un dossier. Pour comprendre d’abord ce que change la composition du vitrage, la page sur le double ou triple vitrage en rénovation détaille les cas de figure.
Le geste concret : quoi dire, quoi faire, avec quels mots
Tout se joue sur la description que vous faites du désordre. Un dossier se traite mal quand il arrive avec la mauvaise formulation, et c’est presque toujours là que le dossier patine, pas dans la réalité du problème.
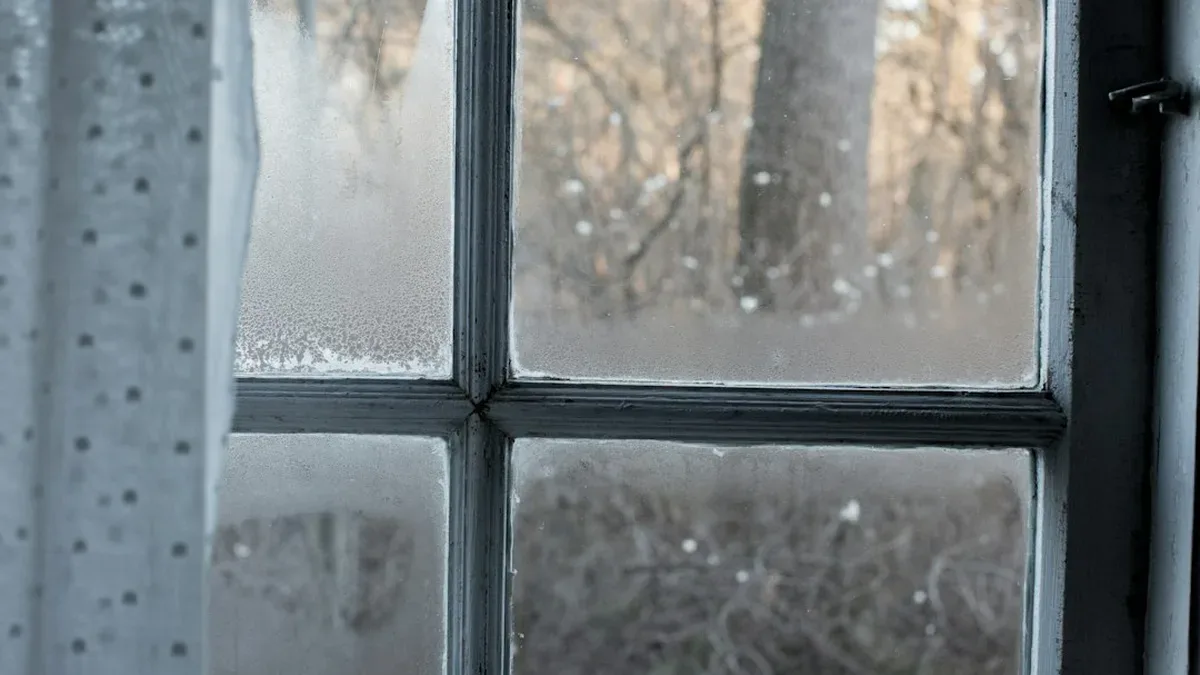
Distinguez les deux buées. La buée entre les vitres vient de l’intérieur du vitrage isolant : le panneau a perdu son étanchéité, et l’air de la pièce n’y est pour rien. La buée sur la face intérieure, elle, vient de l’humidité de la pièce et se traite par la ventilation. Ce sont deux désordres distincts, avec deux interlocuteurs distincts.
Nommez l’élément. Dites « vitrage isolant », « bue entre les vitres » ou « intercalaire », pas « ma fenêtre est cassée ». Un vitrage cassé évoque un bris de glace, un vitrage embué évoque un défaut d’étanchéité : la qualification change l’orientation du dossier.
Réunissez ensuite les pièces avant de contacter qui que ce soit : des photos datées, prises de près et de loin, la date d’apparition du désordre, et le devis ou la facture de la fenêtre si vous l’avez. Un dossier complet se traite plus vite qu’un dossier qu’on complète par téléphone.
| Ce que vous observez | Ce que cela signifie | À qui le dire |
|---|---|---|
| buée prise entre les deux vitres | le vitrage isolant a perdu son étanchéité | au fabricant ou au poseur, selon la garantie |
| buée sur la face intérieure | humidité de la pièce, ventilation insuffisante | à personne : aérer et ventiler |
| trace d’eau au bas du vitrage | à décrire précisément, avec photos datées | à l’assureur, avec les pièces du dossier |
| vitre cassée sur un choc | un événement, pas une usure | à l’assureur habitation |
Le troisième mot à connaître est celui de votre contrat. Il est important de prêter attention aux conditions et exclusions du contrat d’assurance habitation en ce qui concerne les vitrages cassés (plateo, relevé du 27/10/2026). Autrement dit, la réponse n’est pas dans une règle générale mais dans votre contrat, et c’est écrit noir sur blanc dans une section que peu de propriétaires lisent.
Un dernier mot compte : la propriété de l’élément. C’est ensuite au propriétaire de faire jouer son assurance PNO, souvent couplée à une garantie vol et vandalisme, pour couvrir les frais de réparation de la fenêtre, qui est un élément immobilier (lolivier, relevé du 27/10/2026). Si vous êtes locataire, la fenêtre reste un élément immobilier, et c’est donc vers le propriétaire que remonte la question.
Les erreurs qui aggravent, et comment les éviter
La première erreur est de confondre les deux buées et de réclamer au mauvais interlocuteur. Une buée intérieure se règle par la ventilation, et un dossier ouvert pour ce motif se referme sans suite. Vérifiez d’abord de quel côté se trouve la condensation, quitte à passer la main sur le vitrage.
Deuxième erreur, déclarer un bris de glace là où il n’y a pas eu de choc. La qualification compte, et une déclaration mal orientée fait perdre du temps aux deux parties.
Troisième erreur, contacter l’assureur avant d’avoir regardé son contrat. Les conditions et les exclusions du contrat d’assurance habitation en matière de vitrages cassés sont le premier document à lire, avant l’appel. Sans cette lecture, vous ne saurez pas quelles pièces on va vous demander.
Quatrième erreur, démonter le vitrage ou tenter d’enlever la buée soi-même. Percer un intercalaire ou déposer un vitrage isolant détruit la preuve du défaut, et un dossier sans preuve devient très difficile à défendre. Documentez d’abord, démontez ensuite, et seulement si quelqu’un vous le demande.
Cinquième erreur, laisser filer le délai de garantie. Un vitrage isolant qui perd son étanchéité relève souvent de la garantie du fabricant ou du poseur, qui est limitée dans le temps. Une buée apparue il y a deux ans et signalée aujourd’hui n’a plus le même poids qu’un désordre signalé à son apparition.
Si votre question porte plutôt sur la différence entre deux types de vitrages, la page sur le double vitrage ou le triple vitrage compare les deux, et si la buée est déjà installée, la page sur comment enlever la buée entre un double vitrage traite ce cas précis.
Questions fréquentes
La buée entre les vitres est-elle couverte par mon assurance habitation ?
Cela dépend uniquement des conditions et des exclusions de votre contrat. La règle générale n’existe pas : ce qui compte, c’est ce que votre contrat prévoit pour les vitrages, et la façon dont le désordre est qualifié. Lisez cette section avant d’appeler, puis présentez des photos datées et la date d’apparition du désordre.
À qui déclarer le problème si je suis locataire ?
Au propriétaire. La fenêtre est un élément immobilier, et c’est à lui de faire jouer son assurance PNO, souvent couplée à une garantie vol et vandalisme, pour couvrir les frais de réparation. Votre rôle est de décrire précisément ce que vous observez et de signaler la date d’apparition.
Vous savez maintenant où se situe la frontière : la buée entre les vitres est un défaut d’étanchéité à documenter, la buée intérieure est un problème de ventilation à régler vous-même, et la réponse de l’assureur se trouve dans les conditions et exclusions de votre contrat. Photographiez, datez, qualifiez le désordre, et lisez le contrat avant l’appel.